7月电池新能源扩产结构分化:正极狂揽321亿,固态/钠电贡献211亿
新能源汽车不再是唯一的驱动力,储能需求的爆发、人形机器人的临近量产、eVTOL的商业化提速等等,都在改写电池新能源产业的增长逻辑。7月的投资扩产项目,恰好清晰地呈现了这一逻辑演进的实时动态。...


 头条
新能源汽车不再是唯一的驱动力,储能需求的爆发、人形机器人的临近量产、eVTOL的商业化提速等等,都在改写电池新能源产业的增长逻辑。7月的投资扩产项目,恰好清晰地呈现了这一逻辑演进的实时动态。...
 头条
7月,我国动力电池装车量74.6GWh,环比下降2.5%,同比增长33.5%。1—7月,国内动力电池累计装车量410.2GWh,累计同比增长15.4%。...
 头条
碳酸锂价格反弹的背后,是供需两端预期的博弈。多方机构研判,当前市场处于紧平衡格局,短期价格走势将取决于现货供给的实际兑现。...
 头条
一边是原生矿产端供给收缩,一边是再生资源端回收受限,全球关键矿产博弈已经进入新阶段。越来越多的资源出口国,正在告别单纯卖原矿的低端模式,全力争夺产业链高附加值环节,主动掌握资源话语权。...
 头条
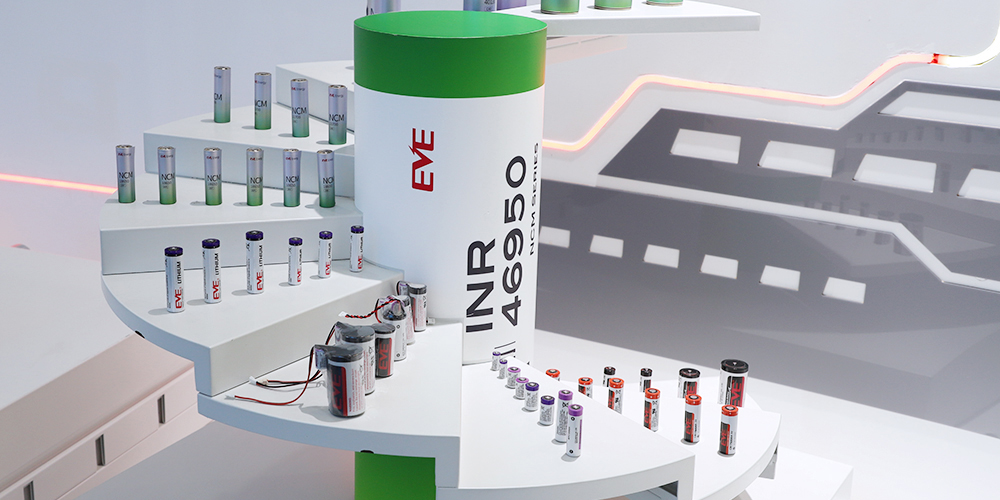
目前全球BBU电芯格局以松下和三星为主,两家合计占比约77%。其中松下占据全球约40%的市场份额,2026年上半年三星SDI BBU领域电芯出货超过1亿颗,市场份额提升至37%;中国企业现阶段在BBU...
 头条
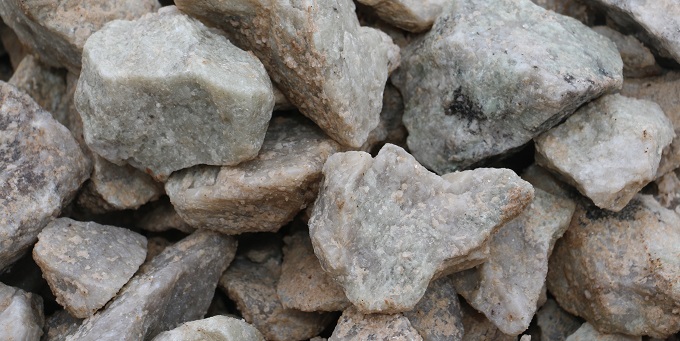
桑达瓦那锂矿项目目前已揭露的储量约为3900万吨,而整个矿权区潜在锂资源总量或高达6亿吨。...
 头条
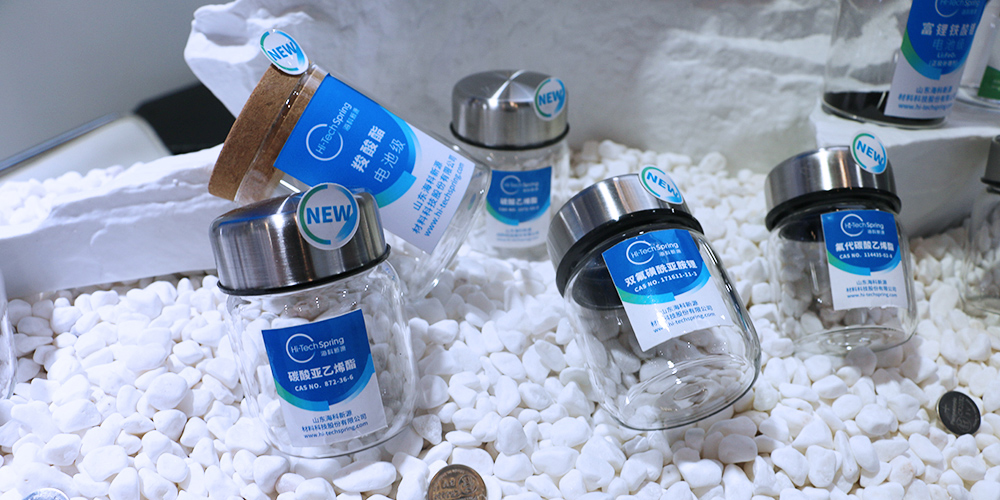
需求支撑价格往上顶,供给拽着价格往上拉,两股力量一合力,VC想不涨都难。 ...
 头条
7月23日,锂矿指数集体走强,川能动力、国城矿业、永杉锂业、盛新锂能等多股涨停,赣锋锂业、融捷股份、永兴材料、天齐锂业等也大幅拉升。...
 头条
展望下半年,下游电池环节的排产计划整体偏乐观,加上碳酸锂等成本端仍有一定支撑,六氟磷酸锂行业盈利大概率会持续向上。但改善的幅度和持续性,关键要看新增产能的实际投放节奏,以及上游原材料价格是否会出现超预...
 头条
在电池新能源产业链全部上榜企业当中,比亚迪为营收最高的公司,宁德时代为净利润最高的公司。...
 头条
6月,我国动力电池装车量76.5GWh,环比增长6.4%,同比增长31.5%。1-6月,我国动力电池累计装车量335.6GWh,累计同比增长12%。...
 头条
电池网统计在内的15家锂矿及锂盐上市公司中,2026年上半年14家预计实现盈利,盈利面高达93%。其中,9家业绩大幅攀升,5家成功扭亏为盈,仅有江特电机出现亏损扩大。...
 头条
根据上市公司公告及公开报道,电池网不完全统计,2026年上半年,电池新能源全产业链公开的新投资项目219个,其中171个项目公布投资金额,总投资额达4149亿元(近百亿/超百亿项目均按100亿元计算)...
 头条
2026年上半年,A股市场中资企业首发募集资金953.63亿元,较2025年同期增长150.94%;港股市场中资企业募集资金1819.42亿元,较2025年同期增长83.50%;海外市场中资企业首发募...
 头条
2026年1—5月,全球动力电池装车量达469.2GWh,同比增长16.3%。 ...
 头条
在整体高歌猛进的图景下,分化同样明显,头部车企月销差距越拉越大、新势力座次频繁更迭、传统大厂的新能源子品牌加速上量,这份半年收官成绩单,既是一场实力的检阅,也是一次格局的重塑。...
 头条
相关数据显示,每拆解1000万辆报废汽车,可回收钢铁1035万吨、有色金属75万吨、塑料90万吨、橡胶75万吨、玻璃60万吨。这当中,新能源汽车的动力电池具有很高的回收价值。...
 头条
《新型能源体系建设“十五五”规划》要求,优化储能建设和调用。2030年抽水蓄能装机达到1.6亿千瓦左右,新型储能装机达到3亿千瓦。...
 头条
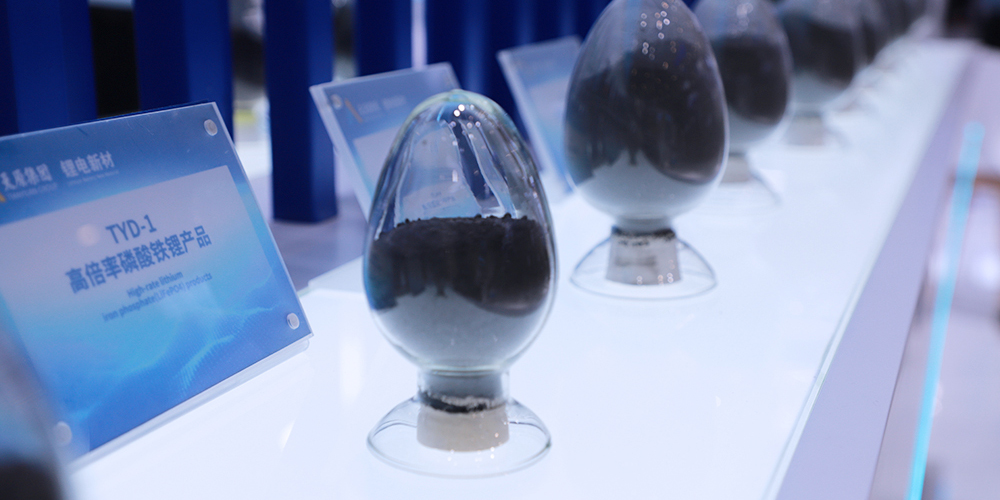
中长期来看,磷酸铁锂结构性分化将进一步加剧,高端“稀缺”与低端“出清”并存。目前,第四代、第五代高压实磷酸铁锂产品正加速卡位,以能量密度与快充性能的双重突破,抢占高端储能与动力市场的“入场券”。...
 头条
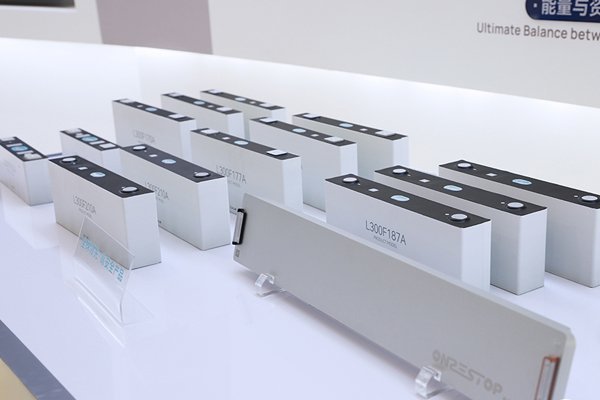
2021年国内动力电池装车率高达70%,彼时产能与终端需求高度匹配;2022年装车率回落至54%,2023年、2024年稳定在50%;2025年进一步降至44%,而2026年5月更是跌至38%,其中三...